Talvez você já tenha se questionado sobre quem ensina cada disciplina nas plataformas de cursinho online para o Enem. Por...


Ao aprender matemática financeira, estamos aprendendo a como lidar com os nossos negócios, seja emprestando dinheiro a um amigo, ou fazendo um empréstimo ao banco. Por isso, aprender as formas de juros existentes é muito importante. Nesse texto vou ensinar para vocês tudo sobre os juros simples.
 Ferramentas de IA
Olá, pessoal, tudo bem? Vamos falar hoje sobre um dos assuntos mais cobrados da matemática financeira no Enem e nos vestibulares: os juros simples. Como esse regime de juros é mais fácil de entender do que os juros compostos, ele costuma ser a porta de entrada de quem está começando a estudar matemática financeira. Por isso mesmo, aparece com bastante frequência nas provas.
Neste guia, você vai aprender o que são os juros simples, qual é a fórmula usada para calculá-los e como fazer esse cálculo passo a passo. Como diferencial, também vai descobrir como esse conteúdo se relaciona com dois outros temas centrais do Enem: a função afim e a progressão aritmética. Dessa forma, além de aprender a resolver questões de juros simples, você vai enxergar as conexões entre os assuntos e fixar melhor o conteúdo.
Para se aprofundar em matemática financeira e em toda a matéria que cai no Enem, assine a plataforma Professor Ferretto e tenha acesso a videoaulas explicativas, exercícios resolvidos e material didático completo.
Combinado? Então vem comigo!
Juros simples são o regime de juros no qual a taxa incide sempre sobre o capital inicial. Assim, o valor do juro é o mesmo em todos os períodos da aplicação ou do empréstimo — diferente dos juros compostos, como você vai ver mais adiante.
Vou usar um exemplo que, provavelmente, você já vivenciou em algum momento (ou viu um amigo ou familiar vivenciar). Quem nunca emprestou dinheiro, né? Vamos imaginar que um amigo pediu R$ 180,00 emprestados por um mês. Ao final desse período, ele devolveu os R$ 180,00 emprestados e, além disso, pagou R$ 9,00 pelo empréstimo.
Esse pagamento pelo empréstimo é chamado de juro (J); a quantia que você emprestou é chamada de capital inicial (C); a soma do capital inicial com o juro é chamada de montante (M); e a razão entre o juro e o capital inicial é chamada de taxa de juros (i).
Vou explicar de outra forma para facilitar o entendimento. Imagine que você tem uma certa quantia (capital) e a aplica em uma caderneta de poupança por um determinado período (tempo), como se estivesse emprestando dinheiro ao banco. Mesmo os bancos não trabalhando no sistema de juros simples no dia a dia, vamos usar essa imagem apenas para você visualizar melhor o conceito. Ao final do período, você recebe uma quantia (juros) como compensação. O valor dessa quantia é definido por uma porcentagem (taxa de juros) e, ao final da aplicação, você terá em conta o capital investido mais os juros dessa aplicação (montante).
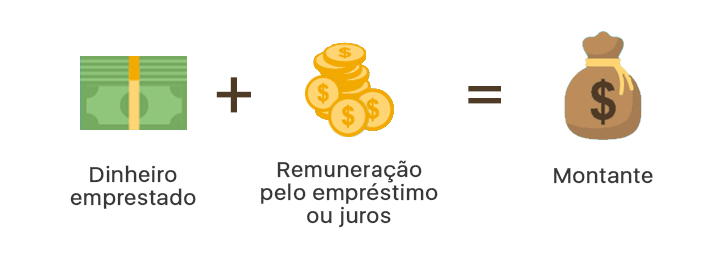
Se um capital C for aplicado a uma taxa i por período, o juro obtido ao final de 1 período é dado por i · C. Logo, ao final de t períodos, o juro total é dado por:
J = C · i · t
Nessa fórmula:
É muito importante lembrar que a taxa e o tempo devem se referir à mesma unidade de tempo (% ao mês e meses, % ao dia e dias, % ao ano e anos, e assim por diante). Quando aparecerem problemas com unidades de tempo diferentes, basta fazer uma regra de três simples e transformar tudo em uma única unidade — já que, nos juros simples, a conversão entre taxas é proporcional (diferente do que ocorre nos juros compostos, em que a conversão é exponencial).
Retomando o exemplo do empréstimo de R$ 180,00, em que seu amigo pagou R$ 9,00 de juro após um mês, podemos descobrir a taxa mensal aplicada isolando i na fórmula:
9,00 = 180,00 · i · 1 → i = 9,00 ÷ 180,00 = 0,05 = 5%
Portanto, seu amigo pagou uma taxa de 5% ao mês sobre o valor emprestado.
O montante é a soma do capital investido com o juro obtido ao final de um determinado período. Logo:
M = C + J
No exemplo do empréstimo:
M = 180,00 + 9,00 = 189,00
Ou seja, você recebeu R$ 189,00 de volta após um mês de empréstimo. De forma simples, o juro é a remuneração que você recebe ao emprestar ou aplicar um capital durante certo tempo — e, caso seu amigo tivesse levado mais tempo para devolver o dinheiro, a cada mês ele pagaria R$ 9,00 a mais sobre o valor emprestado, pois a taxa incide sempre sobre o capital inicial.
Assim, para resolver qualquer questão de juros simples, basta seguir estes quatro passos:
Vamos praticar o passo a passo com um novo exemplo. Suponha que Carla aplicou R$ 2.400,00 a juros simples de 3% ao mês, durante 8 meses. Qual foi o valor dos juros recebidos e qual foi o montante final?
Passo 1 — dados: C = 2.400,00; i = 3% ao mês = 0,03; t = 8 meses. A taxa e o tempo já estão na mesma unidade (mês), então não é preciso converter nada.
Passo 2 — aplicando a fórmula:
J = 2.400,00 · 0,03 · 8 = 576,00
Passo 3 — calculando o montante:
M = 2.400,00 + 576,00 = 2.976,00
Logo, Carla recebeu R$ 576,00 de juros e ficou com um montante de R$ 2.976,00 ao final da aplicação.
Como o juro é constante ao longo de cada período, o montante acumulado no regime de juros simples tem uma relação direta com a função afim — um dos conteúdos que mais aparece no Enem. Vou mostrar como essa relação acontece.
Alt-text sugerido: “Calculadora, caderno com gráfico e moedas representando o cálculo de juros”
Vamos supor um capital de R$ 800,00 aplicado a uma taxa de 40% (0,4) ao ano. No sistema de juros simples, os juros são obtidos em função do tempo de aplicação através da equação:
J = 800 · 0,4 · t → J = f(t) = 320t
Essa é uma função linear, do tipo f(x) = ax. Já o montante, nesse mesmo sistema, é obtido em função do tempo através de uma equação do tipo função afim:
M = 320t + 800
Os gráficos dessas funções são representados por uma reta — ou seja, nas operações de juros simples, o montante cresce de forma linear. Isso ajuda em análises sobre o andamento do montante mês a mês, permitindo comparar diferentes aplicações para ver qual delas é mais vantajosa em um determinado período.
Montando uma tabela com alguns valores de tempo (t) e calculando o montante (M) correspondente pela equação M = 320t + 800, obtemos:
| t (anos) | M = g(t) (em reais) |
| 0 | 800 |
| 1 | 1.120 |
| 2 | 1.440 |
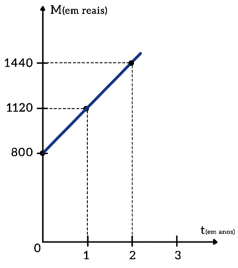
Alt-text sugerido: “Gráfico da reta do montante M em função do tempo t nos juros simples”
Quer entender melhor a função afim antes de seguir? Veja o guia completo em Introdução à Função Afim. Agora, vou mostrar como os juros simples também podem se relacionar com uma PA.
As operações financeiras envolvendo juros simples também podem ser associadas a progressões aritméticas (PA). Vou usar um exemplo para você ver como essa relação é simples de entender.
Pense no seguinte caso: Marina aplicará R$ 1.000,00 a juros simples de 2% ao mês. Contando o capital aplicado por ela mais o juro a receber, quanto ela terá ao final de um mês? De dois meses? De três meses? De t meses?
Como a aplicação é de 2% ao mês, a cada mês Marina recebe de juro a quantia de 2% do capital aplicado:
2% de 1.000,00 = (2 ÷ 100) · 1.000,00 = 20,00
Assim, contando o capital aplicado mais o juro recebido, ela terá (em reais):
O capital aplicado mais o juro recebido somam o que chamamos de montante da aplicação. Note que o capital inicial e os montantes ao final de cada mês formam uma PA. Mas qual é a razão dessa PA? Vamos montar a sequência de cada termo para descobrir:
| Momento | Valor acumulado |
| Capital inicial | C |
| Montante após 1 período | C + C·i |
| Montante após 2 períodos | C + 2·C·i |
| Montante após 3 períodos | C + 3·C·i |
Percebe que a diferença de um termo para o outro é C·i? Assim, a razão dessa PA, C·i, é justamente o juro recebido em cada período de aplicação. Quer revisar os conceitos de PA antes de continuar? Confira Definição e Classificação de uma PA.
Como você viu, nos juros simples a taxa incide sempre sobre o capital inicial — por isso, o montante cresce de forma linear, formando uma PA, exatamente como no exemplo da Marina. Já nos juros compostos, a taxa incide sobre o montante do período anterior (juros sobre juros), o que faz o montante crescer de forma exponencial, formando uma progressão geométrica (PG) em vez de uma PA.
| Aspecto | Juros Simples | Juros Compostos |
| Base de cálculo | Sempre o capital inicial | Capital + juros acumulados |
| Tipo de crescimento | Linear (função afim / PA) | Exponencial (função exponencial / PG) |
| Conversão de taxas | Proporcional | Exponencial |
Por isso, quando o assunto é matemática financeira no Enem, vale a pena revisar os dois regimes lado a lado — assim fica mais fácil identificar, na hora da prova, qual fórmula a questão está pedindo.
Agora que você já sabe como os juros simples se relacionam com a função afim e com uma PA, procure resolver exercícios de formas diferentes para fixar ainda mais o conteúdo. Comece pelos dois exemplos resolvidos abaixo.
Um capital de R$ 3.000,00 foi aplicado a juros simples de 1,5% ao mês. Qual é o montante ao final de 10 meses?
Resolução: C = 3.000,00; i = 0,015; t = 10.
J = 3.000,00 · 0,015 · 10 = 450,00 → M = 3.000,00 + 450,00 = 3.450,00
Pedro emprestou R$ 5.000,00 e recebeu de volta R$ 5.600,00 depois de 4 meses, no regime de juros simples. Qual foi a taxa mensal de juros cobrada?
Resolução: primeiro encontramos o juro: J = 5.600,00 − 5.000,00 = 600,00. Em seguida, isolamos i na fórmula J = C · i · t:
i = J ÷ (C · t) = 600,00 ÷ (5.000,00 · 4) = 0,03 = 3% ao mês
Gabarito: 1) R$ 1.488,00 2) R$ 3.000,00 3) 3% ao mês
Prefere aprender assistindo? O Professor Ferretto também explica juros simples em vídeo, no canal Ferretto Matemática no YouTube.
Durante a aula, vale pausar e retomar as explicações sempre que precisar, anotando os elementos básicos (capital, taxa, tempo, juro e montante) e a fórmula de juros simples.
Sim. Questões de matemática financeira, incluindo juros simples, aparecem com frequência no Enem e nos principais vestibulares, muitas vezes associadas a situações do dia a dia, como empréstimos, financiamentos e aplicações.
A fórmula é J = C · i · t, em que J é o valor dos juros, C é o capital inicial, i é a taxa de juros na forma decimal e t é o tempo de aplicação, na mesma unidade da taxa.
Nos juros simples, a taxa incide sempre sobre o capital inicial, e o montante cresce de forma linear (como em uma PA). Nos juros compostos, a taxa incide sobre o montante do período anterior, e o crescimento é exponencial (como em uma PG).
No regime de juros simples, a conversão entre taxas é proporcional. Assim, basta uma regra de três simples: por exemplo, uma taxa de 12% ao ano equivale a 1% ao mês, pois 12% ÷ 12 meses = 1% ao mês.
Formam uma progressão aritmética (PA). Como o juro é sempre o mesmo valor em cada período, o montante cresce somando sempre a mesma quantia — e essa quantia constante é justamente a razão da PA.
Finalizamos mais um guia, e o aprendizado de hoje deve ajudar não só na prova do Enem e dos vestibulares, mas também nas operações financeiras do dia a dia. Agora que você já sabe como os juros simples se relacionam com a função afim e com uma PA, procure resolver exercícios de formas diferentes para aprender ainda mais sobre o assunto.
Quer ir além? Assine a plataforma Professor Ferretto e tenha acesso a videoaulas completas de matemática financeira, exercícios resolvidos e simulados no padrão do Enem.
Prefere começar de graça? Inscreva-se no curso gratuito de matemática do Professor Ferretto e comece a estudar agora mesmo, sem custo.
E se você já está de olho na sua nota no Enem, faça o ENEM’s Anatomy, a análise gratuita de incidência de conteúdos que te mostra exatamente onde focar os estudos.